
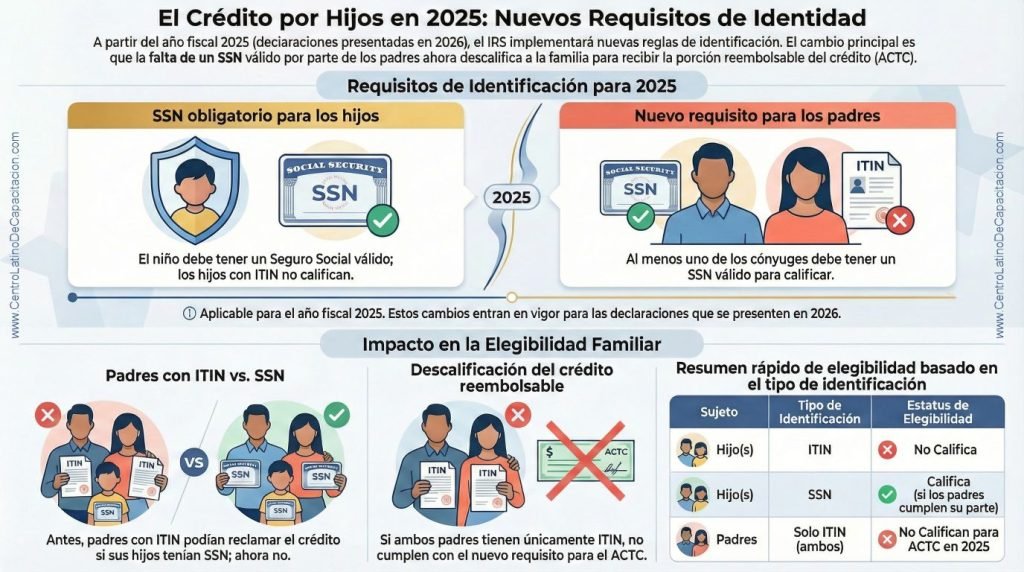
Para el año fiscal 2025 (cuyas declaraciones se presentan en 2026), existen cambios importantes en las reglas de elegibilidad que debes tener en cuenta. Según las regulaciones vigentes para este periodo:
La respuesta corta es que probablemente NO califiquen para el Crédito Tributario Adicional por Hijos (ACTC) si ambos padres tienen solo ITIN, debido a nuevos requisitos de identificación para los contribuyentes que entraron en vigor para el año fiscal 2025.
Aquí están los detalles basados en las normativas para 2025:
Requisito para los Hijos (Sin cambios):
Para que un hijo califique para el Crédito Tributario por Hijos (CTC) o el Crédito Adicional (ACTC), el niño debe tener un número de Seguro Social (SSN) válido para trabajar en los EE. UU. Un hijo con ITIN no califica.
Requisito para los Padres (Nuevo cambio para 2025):
A diferencia de años anteriores, donde los padres con ITIN podían reclamar el crédito si sus hijos tenían SSN, las instrucciones del IRS para el año fiscal 2025 indican que el contribuyente (o al menos uno de los cónyuges si presentan una declaración conjunta) debe tener un número de Seguro Social (SSN) válido.
- Si ambos padres tienen únicamente un número de identificación personal del contribuyente (ITIN), no cumplirían con este nuevo requisito de identificación para reclamar el ACTC en la declaración de 2025.
Resumen de la situación:
Aunque los hijos tengan un Seguro Social válido, la falta de un Seguro Social válido por parte de los padres descalifica a la familia para recibir la porción reembolsable del crédito (ACTC) bajo las nuevas reglas de 2025.